
Brieful de față este o tentativă de a descifra câțiva factori cheie care au dus la creșterea prețului la motorină anul acesta în Europa. Dincolo de vinovatul principal – Strâmtoarea Ormuz – există o serie de alți factori, la fel de importanți, care explică cum am ajuns în acest punct (motorina la maxim istoric de 11 lei/litru). Analiza pleacă de la o perspectivă macro asupra mișcărilor din piața de țiței din acest an, cu accent pe modul atipic în care piața de petrol s-a reechilibrat după șocul inițial. În continuare, discuția trece în revistă principalele concluzii din Nota analitică din 17 septembrie semnată de echipa care se ocupă de Global Commodities Research la JP Morgan.
Desigur că evoluțiile fără precedent din piața de țiței de anul acesta sunt factorul principal, factorul declanșator. Dar nu este singurul. Mai degrabă, e vorba de un cumul de circumstanțe unice, care concertat au dat acest efect la pompă. Fiscalitatea ridicată din Europa (o consecință a politicilor de mediu europene) explică ecartul semnificativ la prețurile carburanților din Europa vs Statele Unite. Însă, dacă ne uităm mai adânc, descoperim că structura pieței diferă, atât la consum (Europa consumă motorină, America preponderent benzină), cât şi la producția de carburant (America rafinează mai multă benzină, Europa – mai multă motorină). Deci, pe lângă prețul barilului, mai contează și rafinăriile și marjele de rafinare. Dacă ne uităm la caracteristicile tehnice ale complexului de rafinare, descoperim că piața, la rândul său, reflectă gradul de complexitate tehnică a rafinăriilor existente pe fiecare continent. Astfel, rafinăriile americane sunt (în medie) mai performante decât cele europene. Dacă ne uităm la gazul natural (care în rafinării are rol de agent de procesare – feedstock), descoperim că şi acolo Statele Unite se bucură de un avantaj competitiv – un cost mult mai mic al gazului natural. Prin comparație, Europa are o flotă de rafinării moderat-performantă (deși peisajul nu este uniform), costuri ridicate de mediu (Europa fiind mai împovărată la acest capitol), un preț mai mare al gazului natural și reglementări temporare stabilite la nivel național (cum e în România „contribuția temporară de solidaritate”, valabilă până la 31 octombrie 2026). Toate acestea (cât de modernă este rafinăria, ce fel de produse rafinate ies pe poartă, cât sunt taxele) își spun cuvântul în prețul final al motorinei.
Prețul carburantului este în acest moment afectat de 2 războaie: Orientul Mijlociu și Ucraina.
Agresiunea rusă asupra Ucrainei, deși a creat dificultăți mari în piețele de energie (în 2022-2023 mai ales) a declanșat reconfigurarea arhitecturii de alimentare cu țiței și gaz a Europei. Însă, ca impact (volum) este incomparabilă cu criza provocată de închiderea strâmtorii Ormuz în martie 2026 și urmată de o perioadă de 7 luni în care aceasta importantă arteră maritimă nu a fost nici închisă, nici deschisă. Blocarea strâmtorii Ormuz ca urmare a confruntării dintre Statele Unite și Iran este adevărata lebădă neagră în piața de energie, ca magnitudine în primul rând (-15 Milioane de barili /zi la vârful crizei), dar și ca efecte în lanț declanșate. Încă suntem în interiorul acestei „lebede negre”.
Acesta este și motivul pentru care economiștii J.P. Morgan (una dintre cele mai prestigioase bănci americane) au făcut în data de 17 septembrie, un anunț fără precedent: că ei nu mai pot face prognoze pentru piața de petrol, nu pot face previziuni cu privire la cum se va încheia războiul din Iran – „We simply don’t know how to model the endgame”.
Magnitudinea blocării strâmtorii Ormuz
comparativ cu alte crize
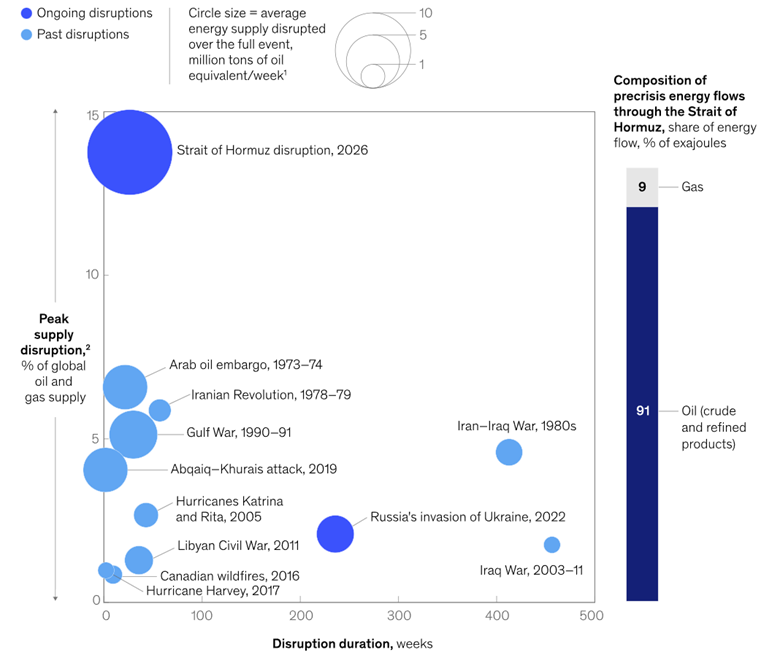
În graficul de mai sus putem observa comparativ perturbarea provocată de criza pe care o traversăm versus alte crize petroliere din istorie. Celelalte nici măcar nu se apropie (ca magnitudine) de criza din 2026 la capitolul „volum scos din piață”. Nu ajută nici faptul că SUA nu au la ora actuala o strategie credibilă de ieșire din această situație.
În continuare, examinăm implicațiile pentru piața de țiței și, ulterior pentru sub-segmentul de motorină (ceea ce ne doare pe noi în Europa, și în Romania, cel mai mult).
Pe partea de țiței (petrol brut), piața globală s-a adaptat nesperat de bine. Paradoxal, deși cantitățile pierdute în etapa inițială a crizei au fost foarte mari (-15 Milioane barili/zi), au fost câțiva factori care au ajutat enorm ca economia globală să nu intre în picaj. În primul rând, cererea distrusă, abia în al doilea rând – stocurile. În al treilea rând – producția crescută a țărilor din afara Golfului, un al patrulea factor – scăderea bruscă a importurilor de țiței de către China (de la 11,5 Mb/zi în februarie la 7,8 Mb/zi în mai anul acesta).
Lumea este mult mai pregătită acum decât în urmă cu 50 ani întrucât există instrumente care au fost create tocmai ca urmare a crizelor petroliere din anii ’70. Când există producție excedentară, țițeiul care e în plus intră în inventar. Logica de până acum a fost: când există deficit, se scot volume din stocurile existente – cu scopul ca cererea să fie echilibrată cu oferta. Însă surpriza majoră a crizei din acest an fost că piața s-a reechilibrat mai mult prin distrugerea cererii (-4,4 Milioane barili/zi) decât făcând apel la stocuri. Cererea globală pentru țiței a scăzut cu 5,3 Mb/zi în Trimestrul 2 (T2/2026) şi cu 3,4 Mb/zi în T3/2026, conform IEA Oil Market Report pe Septembrie.[1] Deși, alte surse (McKinsey) invocă o cifră mai mare, de 6,8 Milioane barili/zi cerere distrusă.
Volumul total de țiței și produse petroliere extras din inventar (stocuri) până la mijlocul lunii septembrie este estimat de JP Morgan la 555 milioane barili.
Economiile dezvoltate au scos cantități semnificative din rezervele strategice:
- Statele Unite: -219 milioane de barili (Mb)
- China: -147 Mb
- Europa: -77 Mb
- Japonia: -69 Mb
- Coreea de Sud: +12 Mb (aici, in mod atipic, stocurile au crescut!)
Însă, aceste volume constituie doar 1/3 din ce se estimase inițial că va fi nevoie să fie scos – adică 1,6 miliarde barili (estimarea JP Morgan). Guvernele deci au „stat” pe stocurile pe care le aveau. Reechilibrarea pieței de țiței s-a făcut mai mult pe seama cererii distruse (-4,4 Mb/zi) decât pe seama retragerilor din stocuri (2,9 Mb/zi), concluzionează analiștii băncii americane.
Din categoria veștilor bune avem și o producție crescută într-un anumit grup de țări producătoare (SUA, Brazilia, Venezuela, Kazahstan, Nigeria și Guyana). În total, aceste 6 țări (nici una din zona Golfului Persic) au adăugat 2,2 milioane de barili/zi (Mb/z) – barili noi!
Noi volume de țiței care s-au adăugat ofertei globale în februarie-august 2026 se datorează[2]:
- SUA: +520.000 barili/zi (b/zi)
- Brazilia: +470.000 b/zi
- Kazahstan: +440.000 b/zi
- Venezuela: +300.000 b/zi
- Guyana: +260.000 b/zi
- Nigeria: +200.000 b/zi
Deci, rețeta care a funcționat a fost: „China importă mai puțin, America exportă mai mult”.[3] China a importat cu 40% mai puțin țiței anul acesta și a mutat transportul aerian pe cel feroviar de mare viteză. În plus, criza a prins China cu transportul electrificat în proporție de 15%-20%. La nivel global, deja în 2025, parcul de vehicule electrice a evitat consumul a 1,7 Mb/zi de țiței (cerere distrusă mai ales în China și UE), iar cifra va crește în 2026.
Pe partea de produse rafinate, situația este mai complicată. Capacitatea globală de rafinare este sub presiune. Circa 8 milioane barili/zi din capacitatea de rafinare este offline în Asia, Orientul Mijlociu, Rusia. Asta a cauzat marje de rafinare record.
Motorina și gasoil reprezintă o treime din consumul global de petrol (aprox. 29 milioane de barili/zi. Orientul Mijlociu exporta cam 1,5 milioane b/z de motorină, Rusia cam 800.000 b/z. Absența din piața globală a motorinei exportate din cele două regiuni (-1,3 Mb/zi) crește prețul care a ajuns la un record de 210 USD/baril (sau 1,600 USD/tonă). De exemplu, cotația de referință (benchmark) pentru motorina livrată în Nord Vestul Europei a atins 1.642 USD/tonă metrică în data de 15 septembrie 2026 (cel mai ridicat nivel din istoria cotațiilor Platts!), iar cotația echivalentă pentru Mediterana a atins 1.664 USD/tonă în aceeași zi.[4] Între timp, prețul a coborât la 1.400 USD/tonă la începutul lunii octombrie.
Export maritim de motorină din Rusia și Orientul Mijlociu
(Sept 2024- Sept 2026)
în mii de barili /zi

Interdicția de a exporta motorină din Rusia
Instituită pe 8 iulie 2026, interdicția este totală și a fost prelungită până pe 31 ianuarie 2027. Aceasta va intensifica deficitul în zonele care se bazează pe import, în special Europa. Înainte de asta, Rusia exporta 400.000-450.000 barili /zi (motorină și gasoil). Media pe anul 2025 a fost de 850.000 barili /zi.
Ameninţarea Statelor Unite cu interzicerea exportului de motorină
În America, rafinăriile sunt deja utilizate la capacitate maximă. Cu 2 luni înainte de alegerile intermediare (mid-terms) din noiembrie, Donald Trump le cerea petroliștilor prețuri mai mici la benzină. Degeaba cerea. Rata de utilizare a rafinăriilor americane s-a situat constant peste 95% în ultimele 3 luni (cel mai ridicat nivel din 2000). La final de august, rata de utilizare la nivel național era de 98%, cu vârfuri înregistrate în regiunea Midwest (103.5%) şi Rockies (99.8%). La început de august, Statele Unite exportau 1.9 milioane de barili de motorină zilnic (o cantitate record), preponderent în Europa. Deoarece rafinăriile americane nu pot efectiv produce mai multă motorină, vânzătorii au intrat în stocuri – care au ajuns la cel mai scăzut nivel din 1996. Dacă SUA interzic exportul de motorină, asta va agrava situația în Europa, Asia şi America Latină.
Rafinării americane vs. europene
În Statele Unite, complexul de rafinare lucrează cu unități de măsură a volumului: materia primă (țițeiul) e cumpărat în USD/baril, iar produsele rafinate se vând în USD/galon (1 galon are 3,8 litri). Rafinăriile sunt construite pentru cracare catalitică în pat fluidizat (Fluid Catalytic Cracking, FCC) care maximizează producția de benzină.
Europa are un sistem mai complicat: cumpără materia primă volumetric (în USD/baril) – ca şi americanii, însă vând produsele rafinate în unități de măsura a masei (în USD/tonă metrică). Rafinăriile europene pun accent pe hidrocracare şi prioritizează producția de motorină, deservind astfel un parc auto puternic dependent de diesel. Vezi graficul de mai jos pentru structura consumului de produse rafinate în Uniunea Europeană vs. SUA.

Performanța rafinăriilor
Rafinăriile americane (130 în total) sunt considerate printre cele mai performante din lume. Majoritatea sunt localizate în zona Golfului (PADD 3 – aproape jumătate din capacitatea de rafinare a SUA) și în zona Midwest (PADD 2). Vezi harta PADD-urilor (regiuni de administrare petrolieră) din SUA mai jos.
Petroleum Administration for Defense Districts (PADDs)

NOTA: Există 5 PADD-uri continentale în Statele Unite: PADD 1 – Coasta de Est, PADD 2 – Midwest, PADD 3 – zona Golfului, PADD 4 – regiunea Rocky Mountain și PADD 5 – Coasta de Vest. Aceste PADD-uri sunt agregări geografice ale celor 50 state americane în 5 districte, înființate în 1942 cu scopul de a raționaliza benzina. După al Doilea Război Mondial au fost preluate de legislația pentru Defense Production Act (1950) care a înființat Administrarea Petrolului pentru Apărare (Petroleum Administration for Defense) și care a păstrat întocmai cele 5 regiuni. În 2015 au fost adăugate încă 2 PADD-uri pentru teritoriile extra-continentale: PADD 6 acoperă Puerto Rico și US Virgin Islands, iar PADD 7 – Guam, Northern Mariana Islands și American Samoa.
Indicele Nelson – un indicator care măsoară complexitatea tehnică a unei rafinării.
Rafinăriile din Statele Unite au, în medie, un Indice Nelson de 11-13,5 fiind echipate cu capacități avansate de conversie secundară (cracare catalitică, hidrocracare, instalații de alchilare). Asta le permite să rafineze țiței de o calitate mai proastă (care se vinde la reducere). Deoarece parcul auto american e dominat de motoare pe benzină, rafinăriile lor maximizează producția de benzină (45-50% din produsele rafinate), iar distilatele medii (motorina și combustibilul de aviație) reprezintă circa 30%-35%.
Rafinăriile europene, cele mari (circa 72 la număr – localizate în UE-27, Marea Britanie, Norvegia și Elveția) sunt mai puțin performante decât cele americane. Cea mai mare parte dintre ele (60 rafinării) sunt localizate în „Vechea Europă” – Europa Occidentală, doar 12 fiind localizate în „Noua Europă” – Europa Centrală și de Est. În medie, rafinăriile europene au un Indice Nelson între 7 și 9.5, deși există o distincție importantă între cele din Vestul Europei și cele din Est.
Rafinăriile din Europa de Vest au un indice Nelson de 7,5-8,5 pentru că mare parte din ele au fost construite în perioada de boom a transportului pe benzină. Acestea sunt rafinării de tip hydroskimming, adică cu ciclu simplu de rafinare, care nu sunt echipate cu unități de conversie pentru fracții mai grele de tip „bottom of the barrel”. Aceste rafinării mai vechi trag în jos media Indicelui Nelson pentru rafinăriile din Vestul Europei, chiar dacă acolo există și rafinării foarte performante (de exemplu, Pembroke în Marea Britanie, Bilbao în Spania, Rotterdam în Olanda).
Rafinăriile din Europa de Est (adică cele localizate în Polonia, Romania, Ungaria, Slovacia, Cehia, Bulgaria, Lituania, Croația) au un Indice Nelson de 9,5-11,5, fiind proiectate să rafineze amestecuri de țiței mediu-sulfuros, în special sortimente rusești. Majoritatea rafinăriilor din Europa de Est au fost modernizate după căderea comunismului și posedă acum unități avansate de rafinare (deep conversion units).
Rafinăriile europene au o producție mai mare (45%-55%) de distilate medii (motorină, păcură, combustibil de aviație) și doar 20-25% benzină. Chiar și așa, Europa nu își acoperă tot necesarul de consum de motorină. Dimpotrivă, Europa suferă de un deficit structural de motorină și excedent de benzină (problemă de care suferă și România).
Țările cu cea mai mare capacitate de rafinare din Europa sunt: Germania (98,7 Milioane tone/an), Italia (78,6 Mt/an), Spania (70,6 Mt/an), Olanda (59,7 Mt/an) şi Franţa (57,4 Mt/an).[5]
Harta rafinăriilor europene – UE-27, Marea Britanie, Norvegia, Elvetia


Produse care pot fi obţinute din 1 Baril de Ţiţei

Baril înseamnă butoi, cu o capacitate de 42 de galoane, respectiv 159 litri.
În exemplul de mai sus, avem de a face cu o rafinărie care scoate dintr-un baril mai multă benzină (42%) decât motorină (27%).
Aici este oportun să aducem în discuție și conceptul de „câștig din expansiune volumetrică” cunoscut și drept „câștigul rafinăriei” (refinery gain). În procesul de rafinare, moleculele de hidrocarburi cu lanț lung sunt transformate și recompuse în molecule cu lanț scurt, ceea ce rezultă în faptul că volumul fizic crește.
Adică, poți avea:
- Input: 100 barili de țiței
- Output: 104-108 barili de produse rafinate (deci 4-8% în plus ca volum).
La finalul procesului de rafinare, volumetric ai mai mult decât la începutul acestui proces. Câștigul acesta volumetric este reflectat în marja brută și cea netă, dar nu și în crack spread.
Marja de rafinare – dă măsura profitabilității comerciale a rafinăriei, adică cât câștigă o rafinărie din faptul că transformă țițeiul în produse rafinate (o rafinărie produce o gamă variată de produse rafinate, nu doar benzină și motorină).
Există 3 tipuri de marje de rafinare: crack spread, marjă brută, marjă netă.
- Crack Spread este o marjă de rafinare simplificată (teoretică), care se tranzacționează pe burse. Un indicator care nu ține cont de diferențele de calitate ale țițeiului, de cheltuielile operaționale ale rafinăriei, sau de alte produse rafinate pe care le poate scoate o rafinărie dintr-un baril. Este un indicator pentru piețele financiare, dar si un proxy pentru marja brută. Se referă strict la câtă benzină sau motorină se poate obține.
Rafinăriile americane au de regulă un Crack Spread de 3:2:1, ceea ce înseamnă că o rafinărie scoate din 3 barili (bbl) pe care îi procesează, 2 barili de benzină și 1 baril de motorină.[6] Rafinăriile europene au un Crack Spread de 5:3:2, adică procesează 5 barili de țiței Brent ca să scoată 3 barili de distilați medii (ex: motorină, kerosen) și 2 barili de benzină.[7] Simplificând, 3:2:1 este un benchmark american (se tranzacționează pe NYMEX), iar 5:3:2 mai degrabă european (deși în Europa nu e un produs standardizat).
- Marjă brută = câștigul brut al rafinăriei. Adică, veniturile obținute din vânzarea tuturor produselor rafinate (nu doar benzină-motorină, ci toată gama de produse, inclusiv asfalt, nafta, cocs, GPL, etc) minus costul de achiziție al barilului de petrol. Diferă substanțial în funcție de performanța tehnică (indicele Nelson) și tipul de țiței care este rafinat.
- Marjă netă – profitul efectiv. Adică, marja brută minus cheltuieli operaționale (curent electric, abur, apă, gaz natural, hidrogen, costuri legate de poluare).
Componentele prețului la motorină în Statele Unite
(4 ianuarie 2021 – 14 septembrie 2026)

În data de 22 septembrie 2026, motorina a ajuns în Statele Unite la 6,5 USD/galonul (7,8 lei/litru – media națională). Din graficul de mai sus vedem așadar că preţul la motorină a crescut în 2026 din două motive: a crescut costul materiei prime (preţul petrolului), dar a crescut şi marja de rafinare mai ales peste vară.
Acest lucru se poate observa şi în structura preţului la pompă. Deoarece în costul de producţie al mărfii intră 2 segmente: upstream (extracția din pământ) şi downstream (rafinare, distribuție, marketing/vânzare). Mai jos avem un exemplu al parților componente ale prețului la motorină în Franța în data de 19 februarie 2026 (înainte de criza din Strâmtoarea Ormuz) şi 19 septembrie a.c. (deci, la 7 luni distanță).

Putem observa că în structura costului:
- Pe partea de upstream, costul materiei prime (țițeiul) a crescut cu 76%, de la €0,38/l la €0,67/litru.
- Pe partea de downstream, marja de rafinare s-a triplat, de la €0,15/litru la €0,45/litru.
Acciza (culoarea mov) a rămas la fel (€0,61/litru), costul cu transportul și distribuţia a rămas aproape la fel (albastru), certificatul de economie energetică (Certificats d’économie d’énergie, CEE) – o taxă franceză care finanțează tranziția ecologică – este la fel (€0,12/litru). Doar TVA-ul e mărit pentru că se aplică unei baze mărite (dată de costul crescut al țițeiului + marja de rafinare triplată). Rezultatul: în total, prețul motorinei a crescut cu 42%.
În România, se observă aceeaşi tendință. De pildă, în Nota denumită „OMV Petrom T3/2026 Trading Update”[8] trimisă de companie către BVB Bucuresti în data de 9 octombrie a.c., regăsim acelaşi tablou pe partea de marjă de rafinare ca la francezi. Indicatorul „marja de rafinare” a principalei companii de petrol din România în trimestrul 3 (T3/2026) a crescut de aproape 2 ori faţă de T2 din acest an, iar faţă de T1/2026 s-a triplat.
Evoluţia indicatorului marja de rafinare a OMV Petrom în acest an:
- T3 din 2026: 42$/baril
- T2 din 2026: 22 $/baril
- T1 din 2026: 14 $/baril
Costuri suplimentare (care vin din reglementare) pot să mai reducă din această marjă, dat fiind că în România avem plafoane temporare pentru marjele de marketing (adaosul comercial plafonat la media pe 2025 şi contribuția temporară de solidaritate reintrodusă în data de 7 august 2026 prin Legea Nr. 162/2026).
Principalele diferenţe dintre complexul de rafinare american vs cel european

În concluzie, profitabilitatea procesului de rafinare şi preţul final la consumator este influenţat de o mulţime de factori: de la evoluţiile pe piaţa mondială de petrol, la structura balanţei de import-export a unei regiuni, de complexitatea rafinăriilor, de preţul gazului natural, de politica de decarbonare continentală (a UE sau a SUA), dar şi de reglementările existente la nivel naţional (în cazul statelor membre ale UE).
[1] IEA, Oil Market Report – September 2026: https://www.iea.org/reports/oil-market-report-september-2026
[2] https://www.iea.org/commentaries/oil-markets-strain-to-plug-the-gap-left-by-middle-east-supply-shortfall
[3] McKinsey Global Institute, “Aftershocks: Energy security beyond the Strait of Hormuz crisis”, September 17, 2026 | Report: https://www.mckinsey.com/mgi/our-research/aftershocks-energy-security-beyond-the-strait-of-hormuz-crisis
[4] https://www.hellenicshippingnews.com/deepening-supply-crisis-keeps-european-diesel-prices-near-record-high/
[6] Raport 3:2:1 = din 3 bbl de țiței, obții 2 bbl benzină + 1 bbl diesel.
[7] Raport 5:3:2 = din 5 bbl de țiței, obții 3 bbl motorină + 2 bbl benzină.
[8] https://bvb.ro/infocont/infocont26/SNP_20261009075448_OMV-Petrom-Trading-Update-T3-2026.pdf